

Huit mille sept cent trente-sept dollars. C’est ce que dépense chaque année, de sa poche et sans être remboursé, un Américain qui s’occupe des finances d’un proche âgé. Le chiffre vient d’une étude d’Edward Jones, Age Wave et The Harris Poll publiée en octobre 2026.
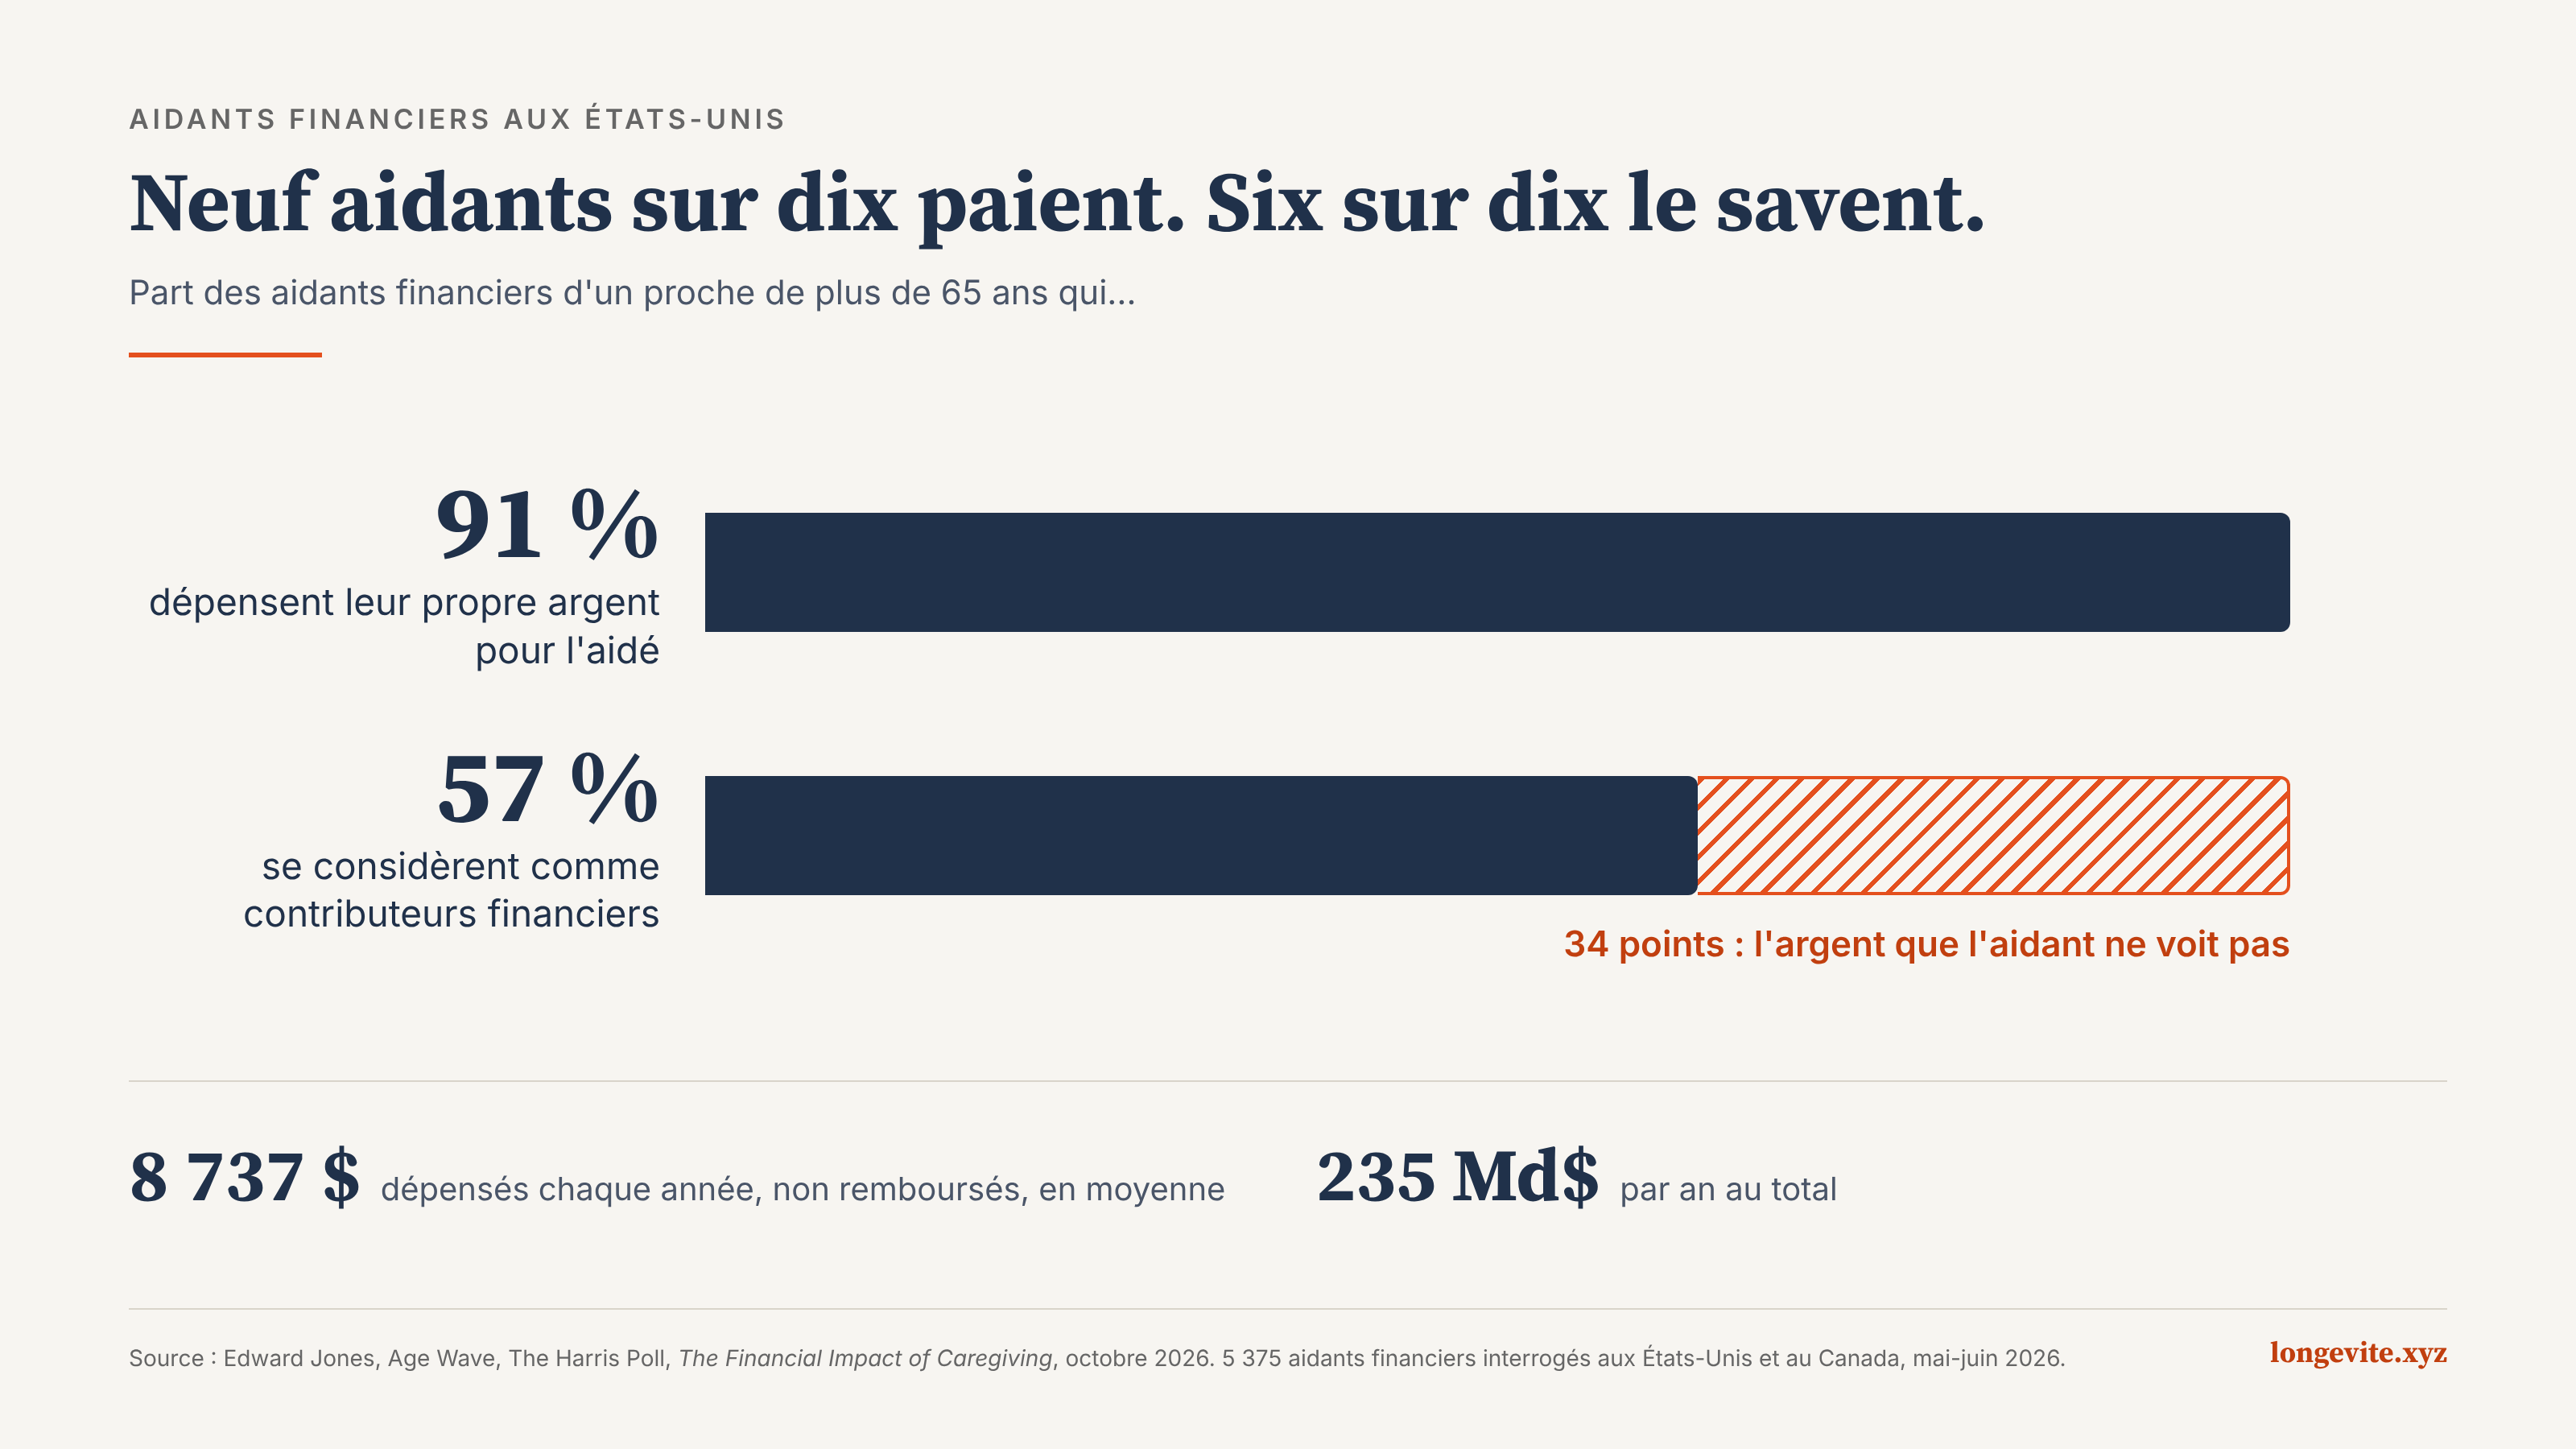
91 % de ces aidants mettent leur propre argent, 57 % seulement se considèrent comme des contributeurs financiers. L’argent de l’aidance est invisible, y compris pour ceux qui le donnent.
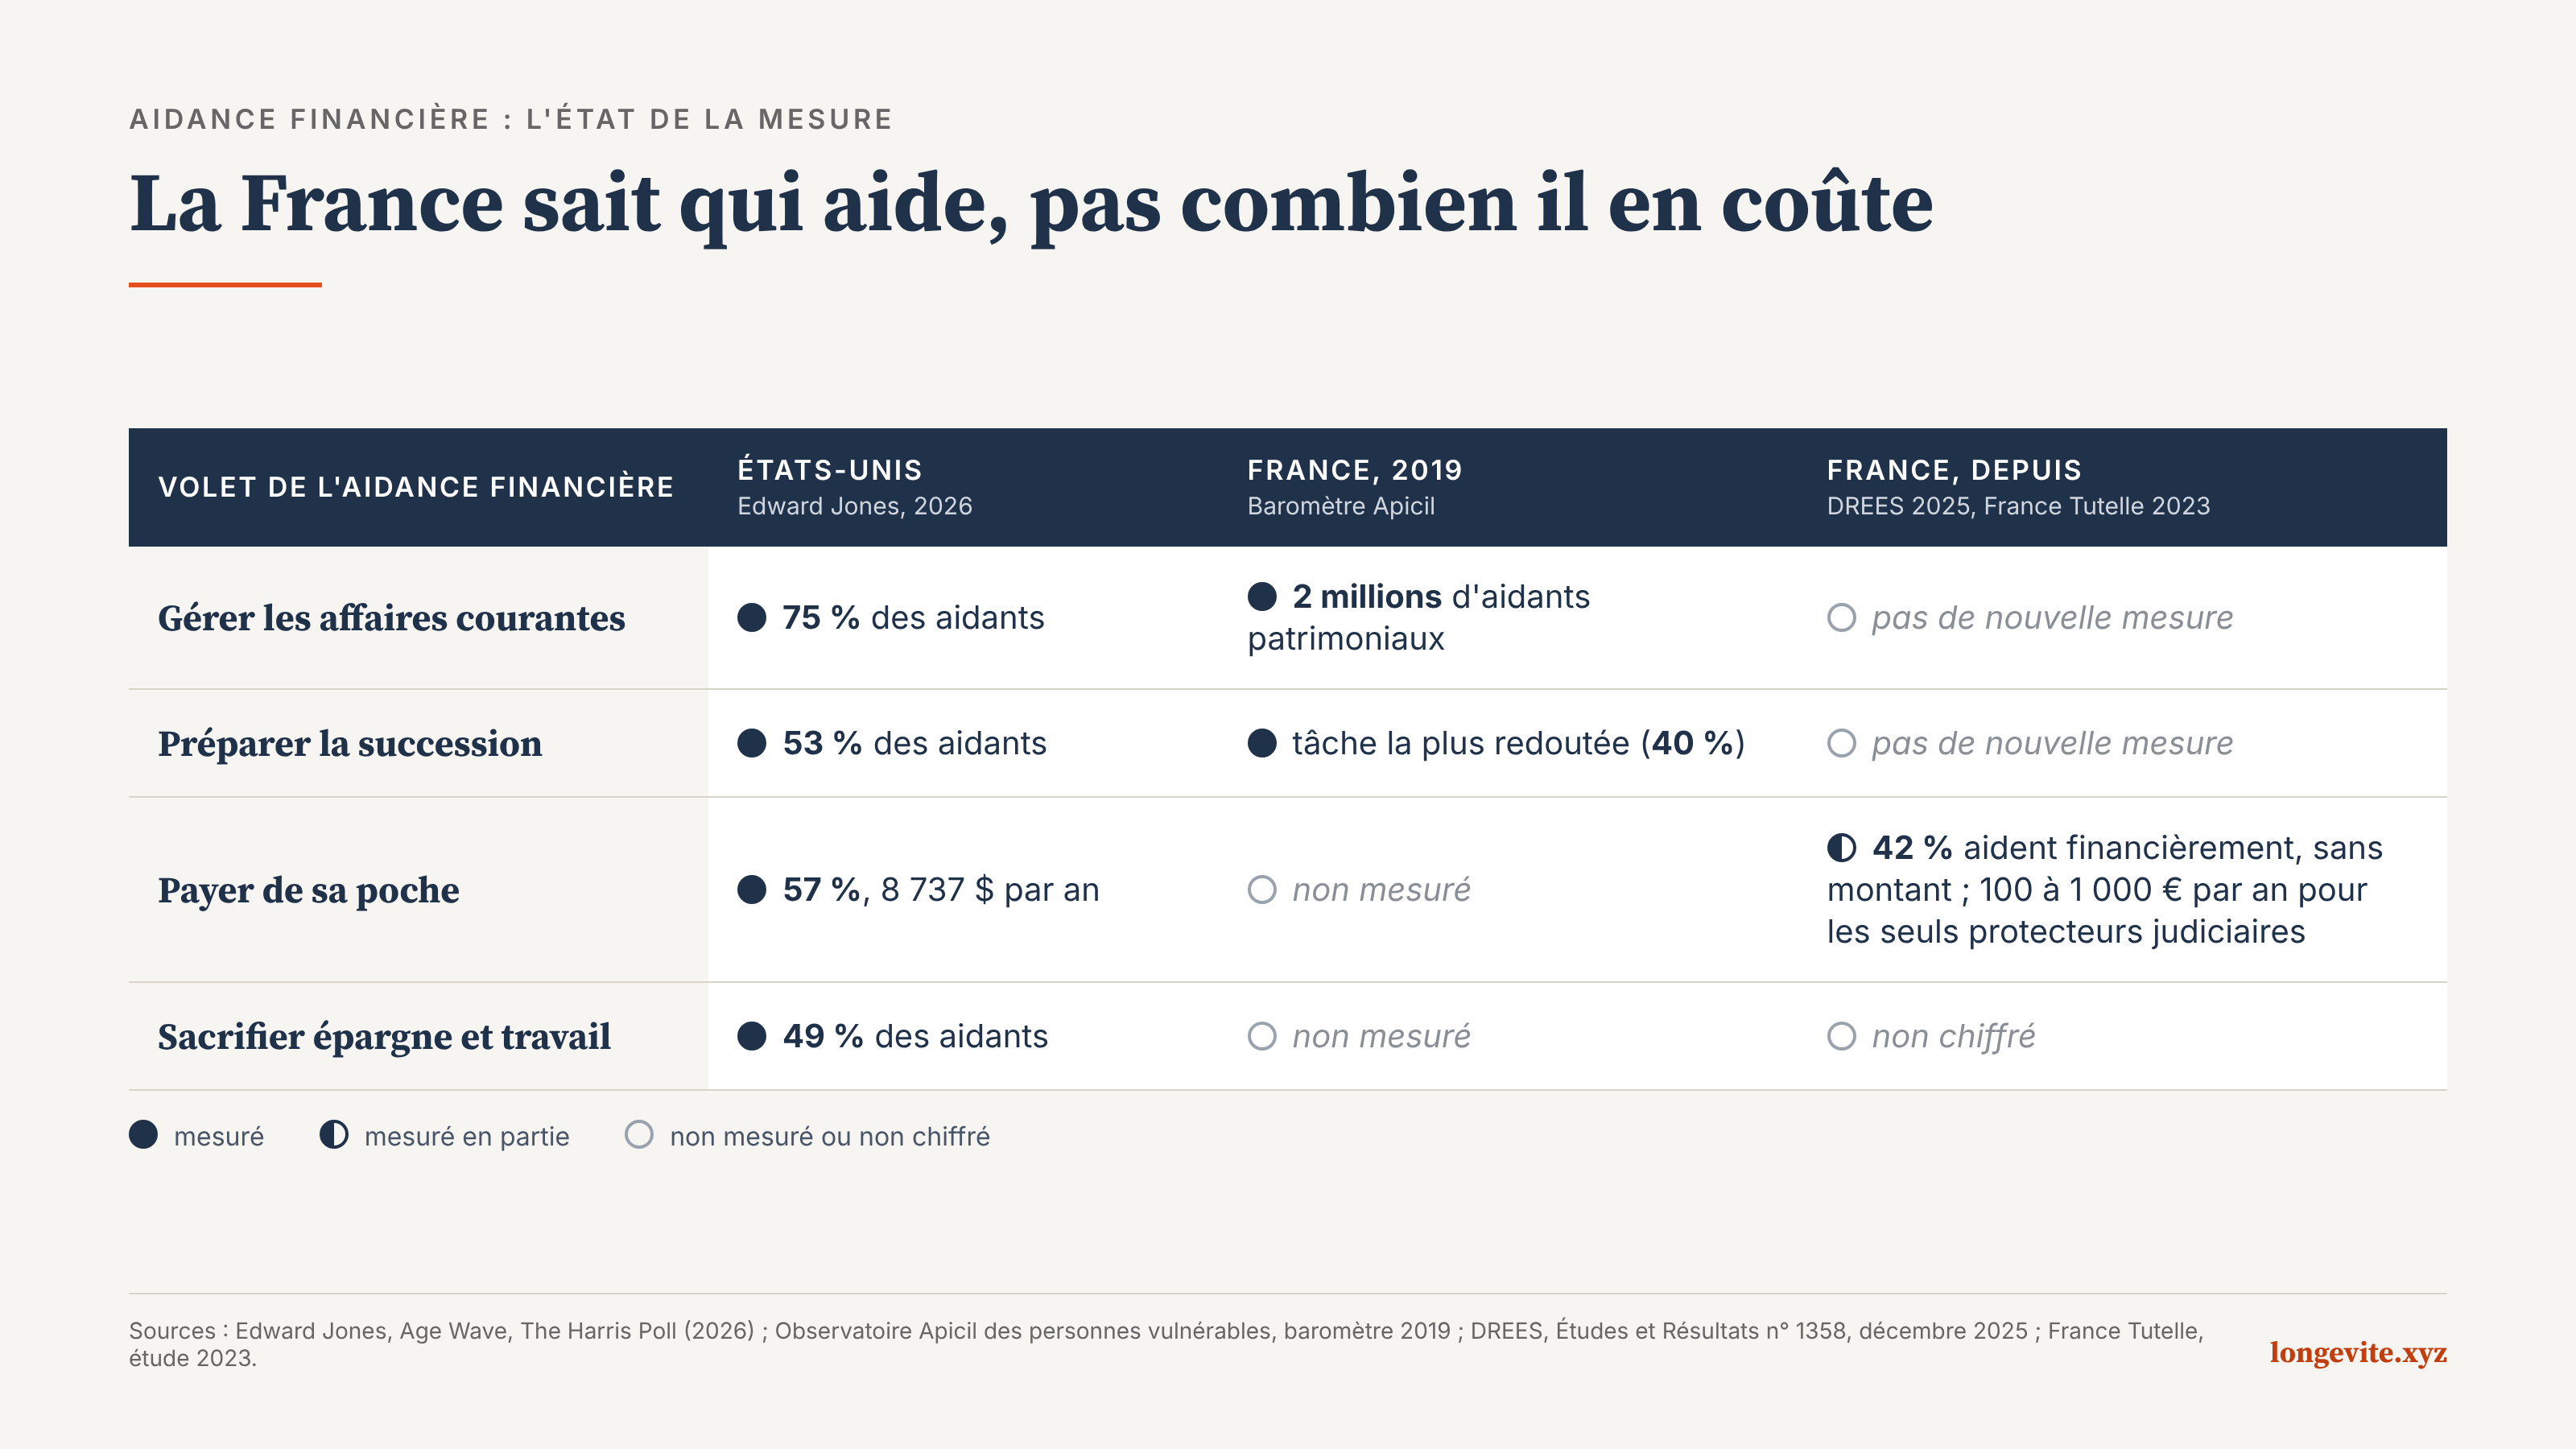
En France, on compte les aidants, on compte leurs heures, on commence à mesurer ce que l’aide coûte à leur santé. Leurs euros, personne ne les compte.
Regardons d’abord ce que les Américains ont trouvé, avant de revenir à ce que nous savons, et surtout à ce que nous ignorons.
32 millions d’aidants financiers, un rôle que personne ne revendique
L’étude utilise une catégorie sans équivalent officiel chez nous, le financial caregiver, l’aidant financier. Elle s’appuie sur un questionnaire mené entre mai et juin 2026 auprès de 3 223 Américains et 2 152 Canadiens aidants, complétés par des groupes de discussion. C’est la quatrième étude du partenariat entre Age Wave, le cabinet de Ken Dychtwald, et Edward Jones, un gestionnaire de patrimoine qui compte 20 000 conseillers.
La définition est large. Être aidant financier, c’est gérer l’argent de l’aidé, mais aussi y mettre le sien et renoncer à quelque chose pour lui. Le rapport identifie quatre volets :
gérer comptes, factures, impôts et assurances (75 %),
payer de sa poche (57 %),
préparer la succession (53 %),
faire des sacrifices personnels (49 %).
Plus d’un aidant financier sur cinq cumule les quatre.
Rapporté à la population, cela fait 32 millions d’Américains, soit 81 % de ceux qui aident une personne âgée. L’aide financière est le versant comptable de l’aidance ordinaire : 93 % de ces aidants font aussi les courses, conduisent chez le médecin ou aident à la toilette.
Deux traits la distinguent pourtant. Elle est presque paritaire, alors que six aidants sur dix sont des femmes quand on compte tous les types d’aide. Et elle s’installe sans prévenir : 64 % des aidants décrivent une entrée progressive, une facture réglée, puis un compte, puis tout le reste. Un tiers seulement des situations avaient été discutées à l’avance. « Il n’y avait personne d’autre, et les choses partaient à vau-l’eau », raconte un participant.
Neuf sur dix paient, six sur dix le savent
L’écart entre 91 % et 57 % tient à la nature des dépenses. L’essence pour aller voir sa mère, les courses déposées en passant, la facture réglée parce que c’était plus simple. Des sommes trop petites et trop quotidiennes pour être comptées. Elles finissent par peser.
Pour les 84 % d’aidants qui ne sont pas entièrement remboursés, la dépense nette atteint 8 737 dollars par an en moyenne. Elle monte à 12 863 dollars quand l’aidé n’a pas de quoi subvenir à ses besoins, ce qui concerne un aidant sur cinq. Au total, ces contributions représentent 235 milliards de dollars par an. Un transfert familial dont personne ne tient le compte.
Cela équivaut à environ un mois et demi, voire deux mois, du revenu annuel net d’un ménage américain médian. En France, une partie de ces dépenses est couverte par l’Assurance maladie et l’APA, mais le reste — factures, essence, courses — reste à la charge des particuliers. Ce que paie un aidant français, personne ne l’a mesuré.

La nécessité vient en second. Trois contributeurs sur quatre disent payer pour améliorer la qualité de vie et la tranquillité de leur proche ; un sur quatre parce que ce proche n’a pas de quoi vivre. On paie par choix, et c’est ce qui rend la dépense invisible.
La moitié des aidants va plus loin et entame son propre avenir. Parmi eux, 38 % ont réduit ou arrêté leur épargne, 26 % ont puisé dans leur épargne de précaution, 20 % dans leur épargne-retraite, et 25 % se sont endettés. Côté travail, 24 % ont pris un congé sans solde, 22 % ont renoncé à une promotion, 19 % ont arrêté de travailler. 7 % sont allés jusqu’à la faillite personnelle. Les moins de 40 ans sont les plus touchés (58 %), contre seulement 32 % des plus de 60 ans, en pleine construction de leur carrière.
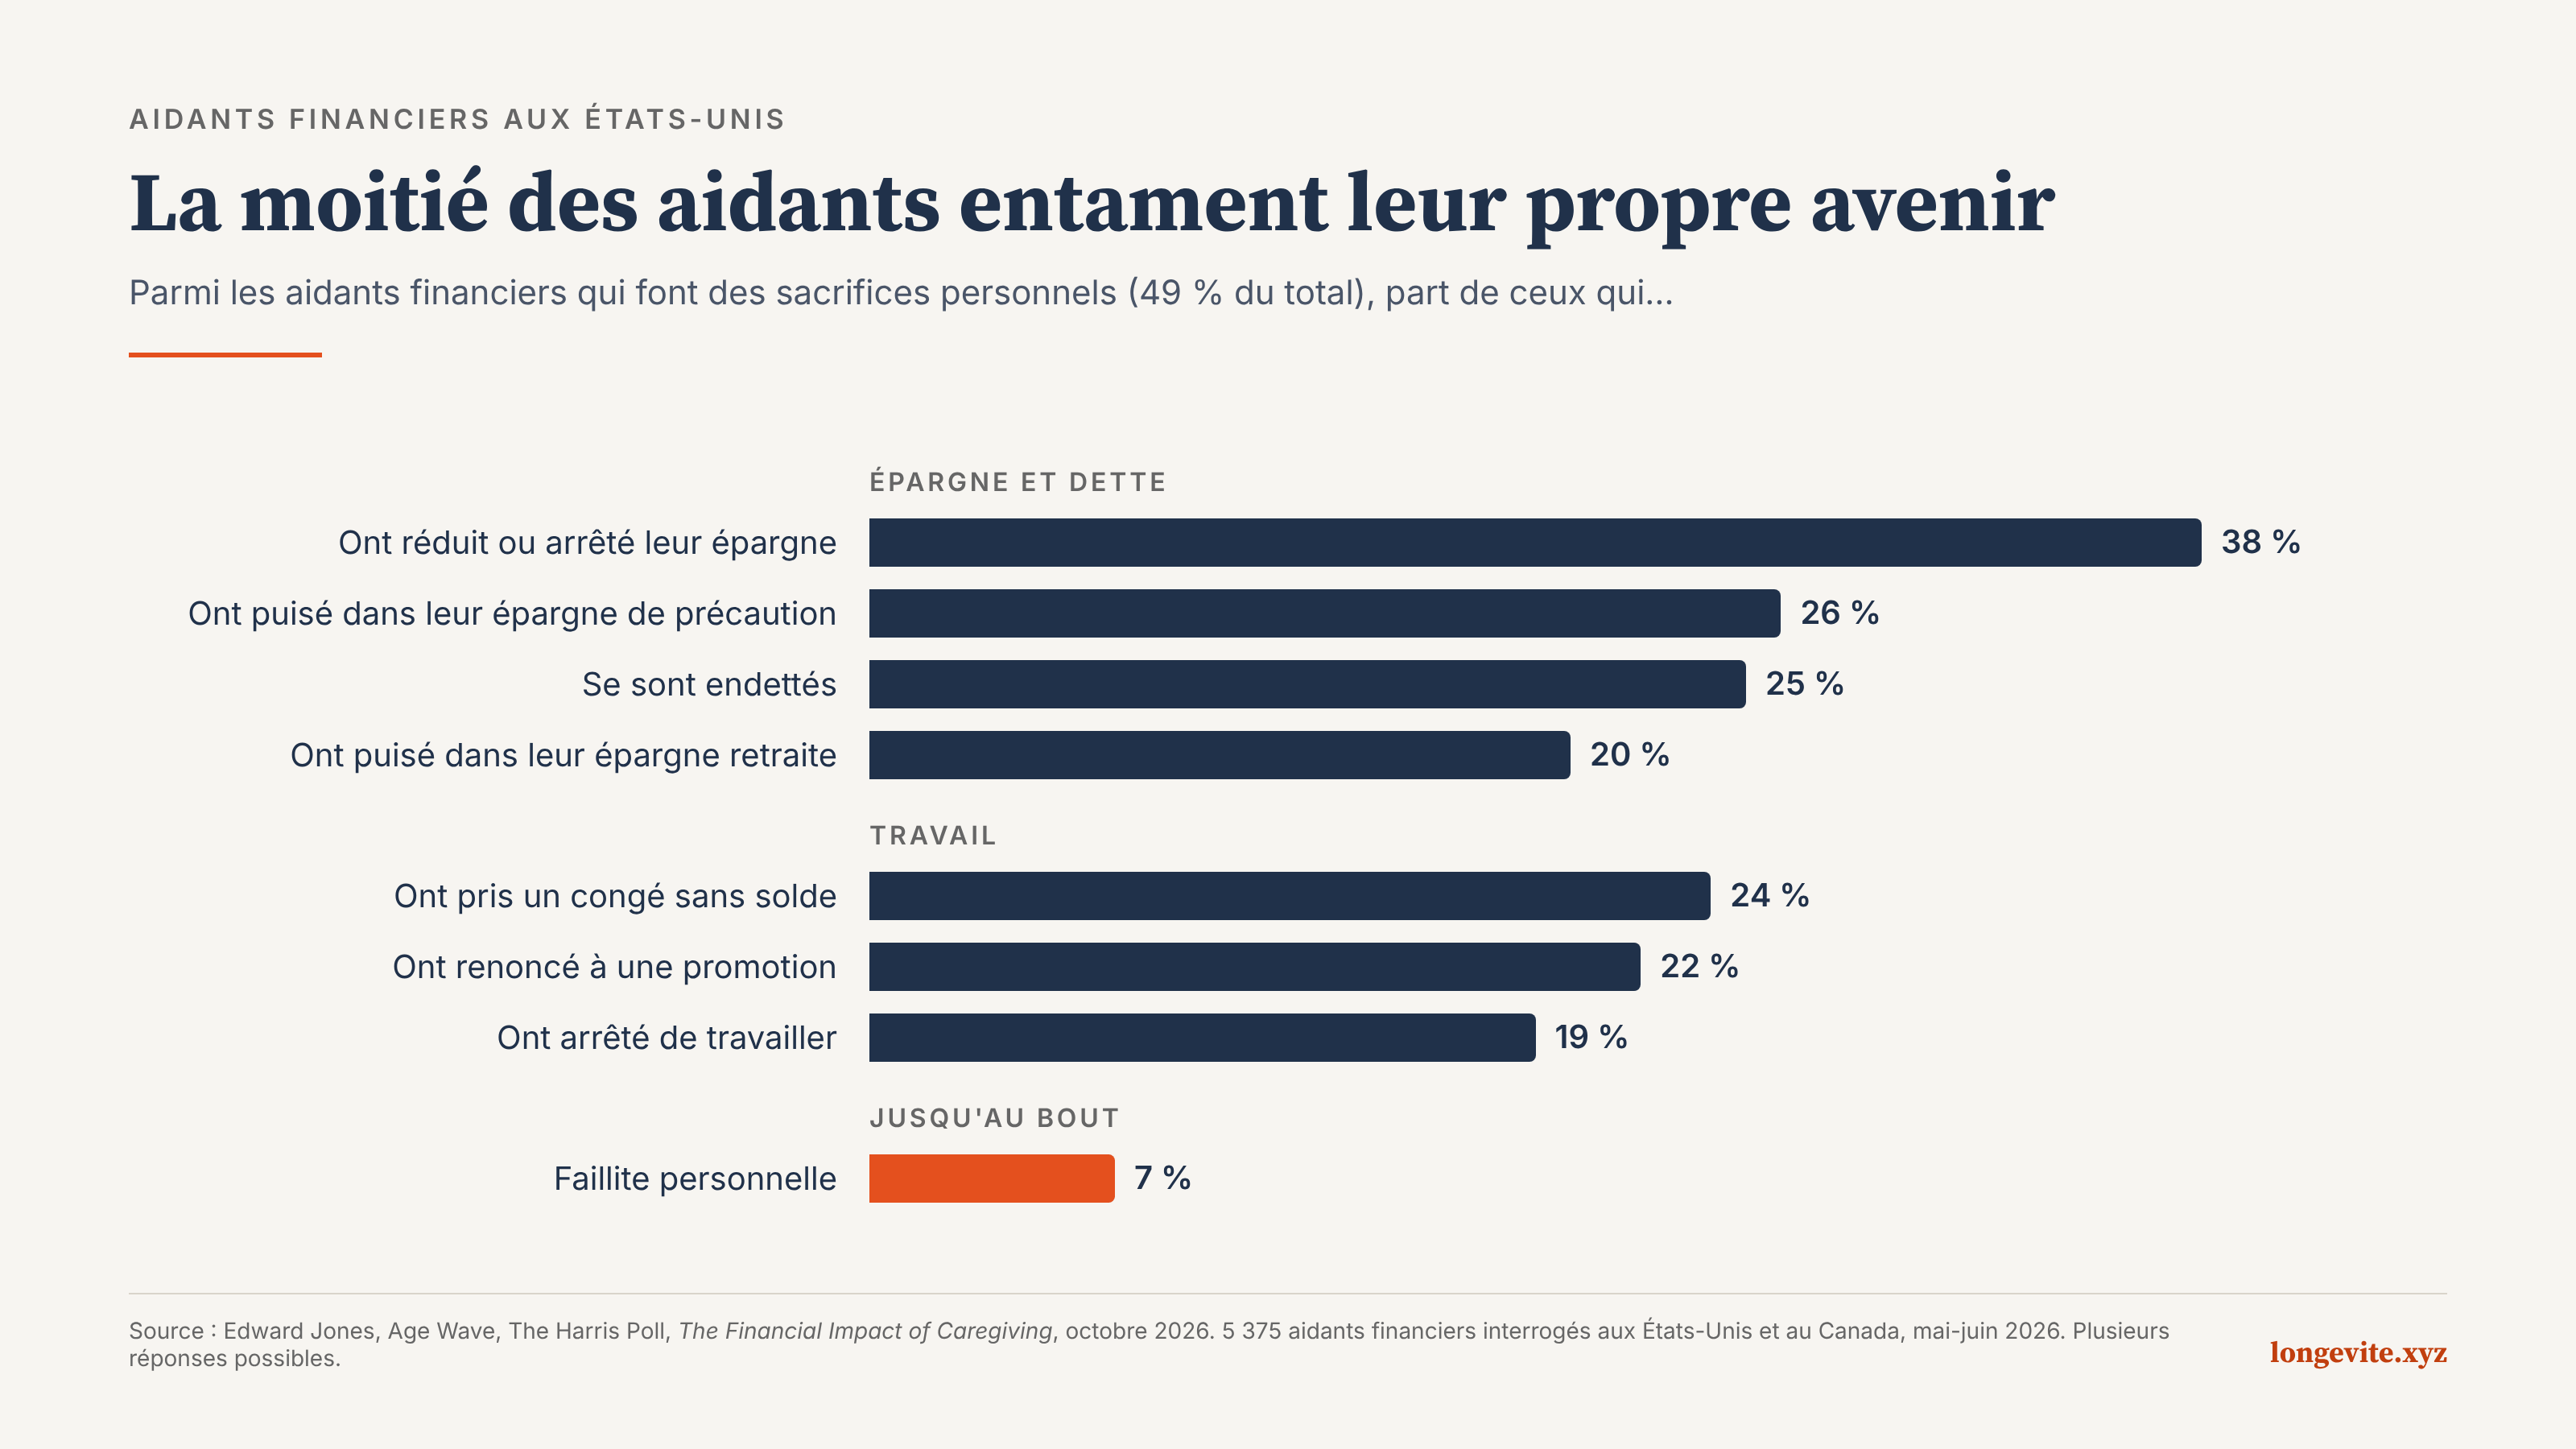
Le rapport appelle cela le paradoxe de générosité. 87 % des aidants ne veulent pas devenir un fardeau pour leurs propres enfants. 81 % acceptent de réduire leur sécurité financière pour aider leur proche. Les deux chiffres décrivent la même personne.
Chaque dollar donné aujourd’hui fabrique l’aidé de demain.
Testament, procuration, soupçon : la succession commence avant le décès
Plus de la moitié des aidants financiers s’occupent aussi des affaires de fin de vie de leur proche : inventaire des comptes et des papiers, obsèques, testament, directives médicales. Le terrain est rarement préparé. Seuls 30 % des aidés ont à la fois un testament, une procuration et des directives anticipées. Il faut donc combler les trous, souvent tard, parfois trop tard, quand le déclin cognitif ne permet plus de signer.
La conversation elle-même coûte. « J’ai dû prendre mon courage à deux mains pour en parler à ma mère, parce que j’ai l’impression de vouloir mettre la main sur son argent après sa mort », confie un aidant interrogé pour l’étude.
Le soupçon est le prix caché du rôle. Les tensions familiales portent sur la façon d’aider, sur qui donne de son temps, sur qui décide, et pour un aidant sur cinq sur l’héritage. Et celui qui gère est souvent seul : 39 % des femmes et 31 % des hommes s’occupent sans aucune aide des affaires financières de leur proche. Un sur cinq doit en plus protéger un aidé qui a été victime d’une fraude au cours des cinq dernières années.
Le décès ne clôt rien. Les deux tiers de ceux qui géraient la succession restent en charge en moyenne dix mois de plus : dernières factures, comptes à fermer, biens à répartir. Près d’un sur trois se dit débordé.
Aidants patrimoniaux : en France, un baromètre en 2019, puis plus rien
Ces chiffres, la France les a eus. En 2019, l’Observatoire Apicil des personnes vulnérables publiait un baromètre sur le patrimoine qui comportait un focus sur les aidants patrimoniaux, que j’avais analysé à sa sortie.
Environ deux millions de Français géraient les finances et le patrimoine d’un proche. Le profil type : un fils ou un petit-fils cadre de 50 à 64 ans, en poste depuis environ cinq ans. 67 % avaient déjà rencontré une difficulté. La tâche la plus redoutée était la succession, devant l’inventaire du patrimoine et le compte rendu annuel de gestion. Quatre sur dix n’avaient aucun statut officiel, et ne s’appuyaient en moyenne que sur une seule personne pour être conseillés.
Puis plus rien. Le focus n’a pas été reconduit, et aucune solution n’a été proposée. La seule trace récente vient de l’association France Tutelle. D’après son étude de 2023, un proche désigné par le juge pour protéger un parent dépense entre 100 et 1 000 euros par an de sa poche, sans pouvoir se rembourser sur les fonds de la personne protégée. Mais le droit n’encadre qu’entre 800 000 et un million de personnes sous mesure de protection. Les deux millions d’aidants patrimoniaux sans statut restent hors champ.
Pourquoi un sujet aussi préoccupant a-t-il disparu ? J’y vois trois raisons.
Les politiques publiques abordent l’aidance par le soin, le répit et la santé de l’aidant. C’est ce que finance la CNSA et ce que célèbre la Journée nationale des aidants. La DREES sait que 42 % des 7,1 millions de proches aidants apportent une aide financière ou matérielle, mais elle n’en chiffre pas les montants et n’isole pas ceux qui gèrent l’argent de leur proche.
L’argent de la famille relève du privé, du notaire et de la succession, un domaine où le médico-social ne s’aventure pas.
Celui qui avait mesuré le problème n’en a tiré aucun produit.
Même le rapport Bizard, qui fait entrer les finances dans l’évaluation à domicile des seniors fragiles, s’intéresse aux ressources de l’aidé, jamais à l’argent de l’aidant ni au rôle de celui qui gère.
Ajoutez l’obligation alimentaire, qui rend en partie obligatoire ce que les Américains donnent volontairement, et vous obtenez un angle mort parfait : une contribution due en droit, mais jamais comptée.

Finense, Payelo, Ezio : les fintechs qui l’ont vu
Quelques acteurs de la silver économie ont fait de l’aidance financière leur sujet.
Finense propose des comptes et des cartes de paiement pour les personnes âgées, gérés à deux avec l’aidant.
Payelo, une carte qu’on peut limiter à des horaires, un plafond et des usages. Son P-D.G, Arnaud Descharne, m’expliquait que la carte de sa grand-mère atteinte d’Alzheimer n’était active qu’une heure par jour, pour éviter de lui infliger « une double sanction ».

Ezio, enfin, équipe les services d’aide à domicile : une carte, une application, un ticket photographié à chaque course faite pour la personne aidée. Début 2025, elle revendiquait 350 établissements équipés et 2 500 cartes en circulation.
La même trajectoire se répète. La vente directe aux familles est difficile, mais le marché s’ouvre lorsqu’un professionnel, comme un service d’aide à domicile, porte le problème. Je l’écrivais dans ma série sur le beyond banking : auprès des particuliers, ces produits se vendent par quelqu’un qu’on consulte déjà pour l’argent. Le banquier, le conseiller en gestion de patrimoine, le notaire.
Un aidant sur deux a un conseiller, souvent à cause de l’aidance
90 % des aidants financiers souhaiteraient un guide juridique ou une feuille de route. 70 % voudraient un outil d’IA pour répondre à leurs questions. Les salariés aidants placent les aides financières en tête de ce qu’ils attendent de leur employeur, devant les aménagements d’horaires.
Ce qu’ils font réellement est plus parlant, et l’étude américaine confirme ici le constat, chiffres à l’appui : la moitié d’entre eux a un conseiller financier. On pourrait soupçonner l’échantillon : l’étude est commandée par un gestionnaire de patrimoine. Elle repose pourtant sur un panel représentatif d’aidants, sans lien avec sa clientèle. Le calcul est plus éclairant. Aux États-Unis, entre un adulte sur quatre et un sur trois a un conseiller. Chez ces aidants, c’est un sur deux, et 44 %de ceux qui en ont un l’ont pris à cause de leur rôle d’aidant. Retirez-les, et vous retombez sur la moyenne nationale. L’aidance pousse les familles à consulter un conseiller. Même les moins fortunés le font : 62 % des aidants avec moins de 1100 000 dollars investissables ont franchi ce pas.
Quand l’aidant et l’aidé ont chacun un conseiller, c’est le même dans 63 % des cas. Le conseiller accompagne donc la famille plus que le client. L’étude ne dit pas quel rôle il joue au juste, entre l’aidant, l’aidé et le reste de la famille.
En France, ce conseiller s’appelle le plus souvent banquier.
La suite mercredi, dans un numéro consacré à la question que cette étude laisse ouverte.